
퀄컴이 ‘탈스마트폰’을 선언할 수 있게 된 진짜 이유 (feat. 아마존 40억 달러 워런트의 함정)
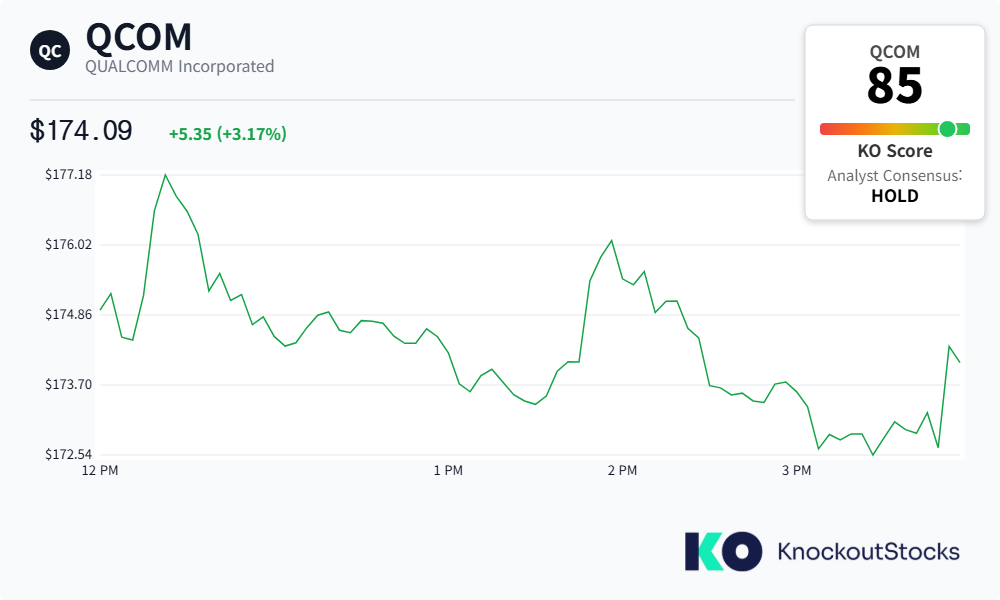
퀄컴(QCOM)이 아마존 AWS 데이터센터의 AI 칩·광 네트워킹 종합 파트너로 선정되며 주가가 정규장 중 최대 10% 급등, 174.09달러를 돌파했습니다.
1. 핵심 계약 내용 압축
- AWS 데이터센터용 커스텀 AI 추론 칩을 여러 세대에 걸쳐 공동 개발
- 알파웨이브 인수로 확보한 기술로 최대 1.6Tbps 광 네트워킹 통합
- 아마존이 향후 10년간 60억 달러 투자 시, 퀄컴 주식 최대 2,500만 주(행사가 161.26달러)를 살 수 있는 워런트 부여 — AMD-OpenAI 계약과 유사한 구조
2. “워런트 40억 달러”라는 숫자가 주는 착시
기사 제목만 보면 “아마존이 퀄컴에 40억 달러를 투자한다”처럼 읽히기 쉽지만, 실제로는 아마존이 향후 10년간 60억 달러어치 퀄컴 제품을 실제로 사줘야만 워런트 전체가 발효되는 조건부 구조입니다. 즉 이건 투자금이 아니라 “장기 거래를 약속하면 주식을 싸게 살 권리를 준다”는 일종의 락인(lock-in) 계약에 가깝습니다.
AMD가 OpenAI와 맺은 워런트 계약도 같은 구조였는데, 최근 빅테크와 반도체 기업 간 계약에서 이런 “워런트+장기구매 약정” 조합이 반복적으로 등장하고 있습니다. 이는 빅테크 입장에서는 초기 현금 부담 없이 공급망을 묶어둘 수 있고, 반도체 기업 입장에서는 매출 목표에 확실성을 더할 수 있어 양쪽 모두에게 유리한 계약 설계가 업계 표준처럼 자리잡는 흐름으로 보입니다.
3. 애플 의존도 낮추기 프로젝트의 연장선
퀄컴은 애플과의 모뎀 공급 계약이 2027년 3월 만료를 앞두고 있어, 스마트폰 매출 의존도를 낮추는 게 시급한 과제였습니다. 이번 계약으로 비휴대폰 매출 목표(2029년까지 400억 달러)에 힘을 받은 셈인데, 주목할 점은 경쟁 구도입니다.
기존에 하이퍼스케일러 맞춤형 칩 시장은 브로드컴·마벨이 장악해왔고, 특히 마벨은 아마존 트레이니움 프로세서 부품을 공급 중이었습니다. 퀄컴의 진입은 단순 신규 매출이 아니라 마벨의 기존 자리를 일부 빼앗는 제로섬 성격도 있다는 점에서, 퀄컴의 승리가 곧 마벨의 리스크로 이어질 수 있습니다.
4. 애널리스트 평가가 극과 극인 이유
베어드는 목표주가 400달러, 로젠블랫은 235달러, 번스타인은 165달러로 유지 — 같은 뉴스를 두고 목표주가 편차가 매우 큽니다. 이건 애널리스트마다 워런트 조건(60억 달러 실투자 요건)이 실제로 충족될지에 대한 확신도가 다르기 때문으로 보입니다. 조건부 계약 특성상, 낙관적으로 보면 “확정된 대형 매출원”이지만 보수적으로 보면 “아직 실현 안 된 잠재 매출”에 불과하니까요.
개인적으로는, 이번 계약의 진짜 가치는 당장의 주가 급등보다 “퀄컴이 빅테크의 AI 인프라 공급망에 공식 진입했다”는 상징성에 있다고 봅니다. 다만 워런트 조건이 까다로운 만큼, 실제 실적으로 연결되는지는 향후 몇 분기 아마존의 실투자 규모를 지켜봐야 확인될 것 같습니다.
⚠️ 본 포스팅은 글로벌 테크 기업 간 파트너십 및 시장 공시 자료를 바탕으로 작성된 정보 제공용 글이며, 특정 주식에 대한 매수·매도를 권유하는 금융 자문이 아닙니다. 대형 기술주 투자는 거시경제 환경과 실적 발표에 따라 변동성이 클 수 있으므로 신중한 투자 판단이 필요합니다.

댓글 0
첫 댓글을 남겨보세요.